Меню

В средата на 2020 година, в разгара на глобалната пандемия от COVID-19, г-жа Йоневска се свърза с нас по повод издаден на дружеството акт за прихващане и възстановяване.
Разказа ни подробно, че до издаването му се е стигнало въз основа на дадени от нея писмени обяснения пред служител на НАП, който ѝ е разяснил точно какво да посочи, за да няма проблеми.
В практиката си многократно сме срещали казуси, възникнали с помощта на “отзивчиви” служители на контролни органи, за това при първоначалната консултация разяснихме на г-жа Йоневска какви са стъпките да защити правата си и да установи, че дадените обяснения не отговарят на действителните факти и обстоятелства.
Обжалването на акта премина успешно, но скоро след това - на 24.09.2020 г., на дружеството беше връчена първата заповед за възлагане на ревизия.
От рзвитието на производството и най-вече след като получихме ревизионния доклад стана ясно, че мотивите на органите по приходите да установят задължения на дружеството, почиват единствено на обясненията, дадени от г-жа Йоневска в хода на първоначалната проверка.
Въпреки усилията, които положихме, за да разясним и докажем действителните факти, от НАП издадоха ревизионен акт, с който на дружеството се установиха задължения на обща стойност 42, 300 лева.
Особеният елемент в това ревизионно производство произтече от вида на търговската дейност на дружеството, а именно - мултилевъл/мрежов маркетинг.
Този специфичен вид търговска дейност се създава и развива по нетрадиционни методи, като се характеризира с първоначално високи разходи за създаване и изграждане на мрежа от потребители, които в бъдеще осигуряват пасивен доход на собственика на бизнеса, чрез своите покупки.
През последните години извършването на повторна ревизия се превърна в константна практика на НАП.
Тази законова възможност се използва, за отстраняване на неточности или промяна на цялостната стратегия, в случай че са подходили необосновано в хода на първоначалната ревизия. Това допълнително удължва периода на цялото производство.
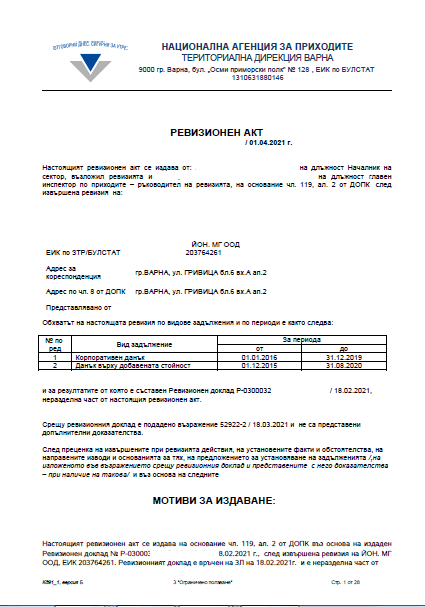
Вместо да отстранят неточностите и да съобразят всички събрани доказателства, органите по приходите издадоха нов ревизионен доклад, а впоследствие и акт, с които отново се установяваха задължения на дружеството, макар и в малко по-нисък размер - 33095 лева, поради признаване на част от разходите за командировки.
Този път мотивите им бяха съвсем различни. Бяха се отказали от становището, че дружеството препродава стоки, като се твърдеше, че стоките се предоставят безвъзмездно на трети лица (подаряват се), което чисто нормативно на практика води до същия краен финансов резултат - начисляване на корпоративен данък и ДДС.
Разбира се, отново положихме максимални усилия да оборим тези твърдения, подкрепено със съответните доказателства и най-вече правни аргументи, но този път актът беше потвърден от Директора на дирекция “ОДОП”.
Единствената възможност за неговото обжалване в такъв случай е по съдебен ред.
Няма да крием, че в този момент проведохме много искрен разговор с г-жа Йоневска, с цел да и разясним, че съществува риск, съдът да не отсъди в наша полза. От опит знаем, че дори “най-ясните” дела, могат да бъдат загубени при определени обстоятелства, за това винаги информираме клиентите за риска, който поемат. Бяхме длъжни да предупредим г-жа Йоневска, че при неуспешен изход, разходите за правна помощ в хода на всички производства от 2020 година до края им и установените задължения ще формират значителна сума. Целта на такива разговори винаги е взимането на информирано решение от нашите клиенти.
След кратък размисъл, г-жа Йоневска се свърза с нас, за да ни каже, че няма да се откаже и въпреки всичко, ще се бори до край.
Знаехме, че от първостепенно значение по делото ще бъде да успеем да осветлим в максимална степен механизма на търговска дейност на една компания за мултилевъл маркетинг. За тази цел разпитахме двама свидетели, запознати в детайли с него. Основната ни цел, беше всички документи, писмени обяснения, декларации и др., които вече бяхме представили, “да оживеят” в съдебната зала, за да сме сигурни, че съдията няма да оставен с впечатление, че това са само добре подредени думи.
Резултатът не закъсня и на 07.12.2022 година, Административният съд в град Варна, постанови решение, с което отмени изцяло ревизионния акт.
Разбира се, от НАП обжалваха решението пред Върховния административен съд - крайната съдебна инстанция по тези дела.
Макар, че огромният обем от работа вече беше свършен, внимателно подбрахме защитните си аргументи пред Върховния съд. Особено внимание отделихме на заключителните думи в откритото съдебно заседание, въпреки, че съдиите рядко обръщат внимание на тях.
Целта ни беше още веднъж да затвърдим позициите си, като обосновем кратко и ясно същността на търговската дейност и наблегнем на необоснованите изводи на органите по приходите.
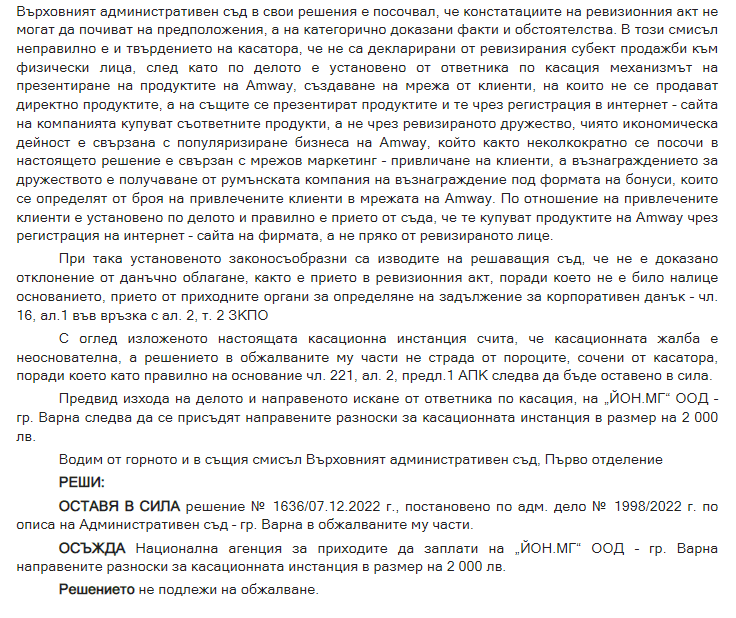
На 02.11.2023 година Върховният административен съд потвърди първоинстанционното решение - цялостна отмяна на ревизионния акт.
Повечето хора очакват, че след подобно решение всичко приключва, но когато се касае за спор с НАП, това не е точно така.
В хода на ревизиите от НАП бяха запорирали последователно всички сметки на дружеството, с цел предварително обезпечение на установените задължения.
Въпреки крайното съдебно решение и множеството отправени искания от наша страна, публичният изпълнител отказваше да вдигне запорите и да прекрати изпълнителното дело, тъй като дружеството имаше задължения в малък размер, за корпоративен данък през последната година.
Това доведе до меко казано абсурдна ситуация, в която от НАП дължат на дружеството суми в многократно по-голям размер, поради присъдените съдебни разноски, отколкото са задълженията на дружеството към НАП. Още по-абсурден беше фактът, че по сметките на дружеството също имаше суми, достатъчни да покрият тези задължения.
Въпреки това публичният изпълнител не предприемаше никакви действия, в резултат на което дружеството беше лишено от възможност да разполага със средствата си, а върху задълженията продължаваха да се трупат лихви.
Стигна се дори до изявлението, че г-жа Йоневска следва да внесе стойността на задълженията, като намери някакви странични средства.
За да разрешим този казус проведохме редица разговори, официална кореспонденция и разбира се обжалвахме действията на публичния изпълнител, като в крайна сметка 6 месеца след съдебното решение всички запори бяха вдигнати, а изпълнителното дело прекратено.
Колкото и невероятна да звучи тази история, истината е, че когато насрещната страна е държавна институция, често и най-добрите юридически похвати не са достатъчно ефективни.

Този случай е пример, че всеки може да се пребори за своите права, стига да не се отказва и да намери верен съюзник.
Пример е, че успешната защита на малкия бизнес срещу НАП не е загубена кауза и не просто има смисъл, а е единственият начин за постигане на справедливост. На последно, но не и по значение място е значението на професионалната правна подкрепа и отдадеността на адвокатите към своите клиенти.
Ние гарантираме, че всеки наш клиент получава най-високо ниво на защита и подкрепа в борбата за своите права и бизнес интереси.